 0546-8593635
 热门搜索:
 更新时间:2026-09-18
 点击次数:

福建用户提问:5G牌照发放,产业加快布局,通信设备企业的投资机会在哪里?
四川用户提问:行业集中度不断提高,云计算企业如何准确把握行业投资机会?
河南用户提问:节能环保资金缺乏,企业承受能力有限,电力企业如何突破瓶颈?
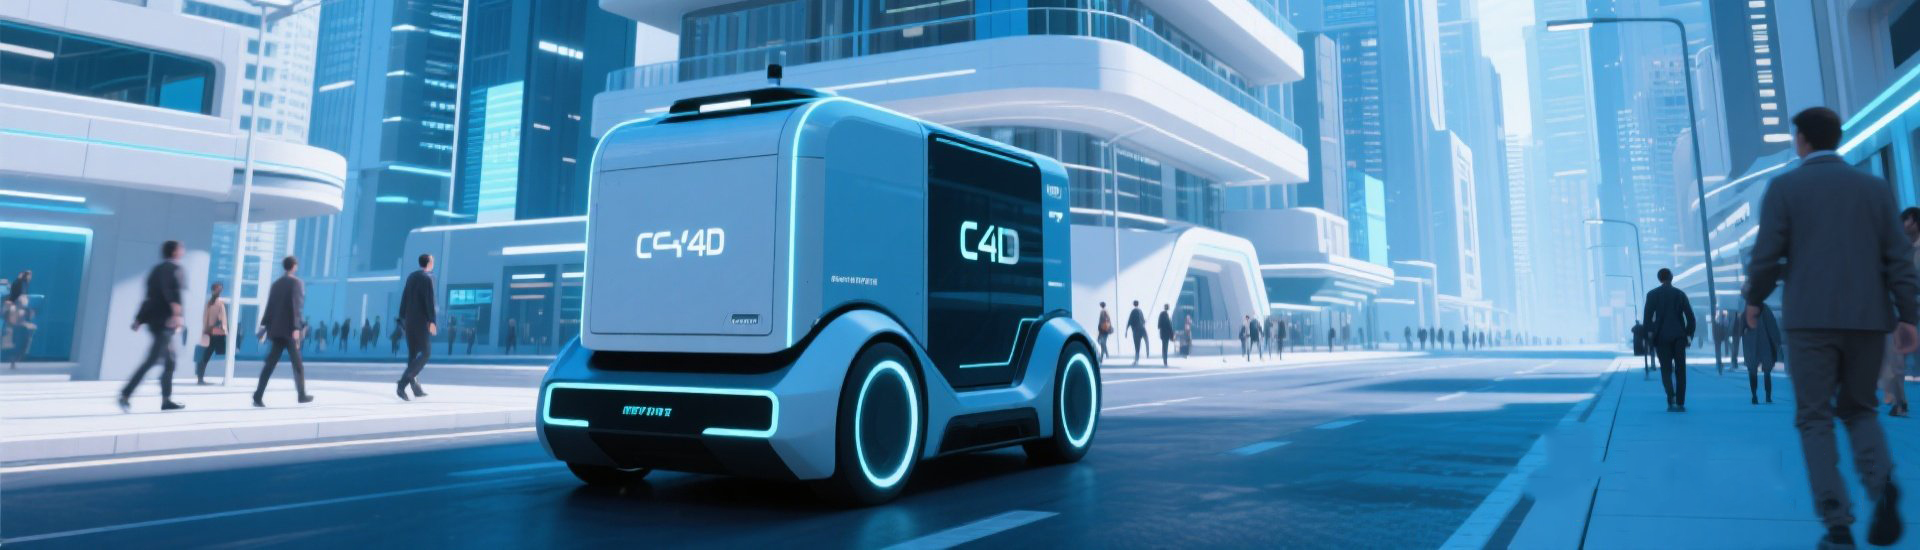
无人配送车,是指无驾驶舱、具备L4级及以上自动驾驶功能的低速载货配送运载工具。相较于自动驾驶出租车(Robotaxi),无人配送车传感器配置更精简、算力需求更低、车速集中在每小时15至45公里区间,仅用于载货而非载人,因此在技术落地难度和运营成本方面具有天然优势,
无人配送车,是指无驾驶舱、具备L4级及以上自动驾驶功能的低速载货配送运载工具。相较于自动驾驶出租车(Robotaxi),无人配送车传感器配置更精简、算力需求更低、车速集中在每小时15至45公里区间,仅用于载货而非载人,因此在技术落地难度和运营成本方面具有天然优势,被视为自动驾驶领域商业化落地最快的细分赛道之一。
中研普华产业研究院《2026-2030年中国无人配送车行业全景调研及发展趋势预测研究报告》分析认为,从产业链视角审视,中国无人配送车行业已形成较为完整的上中下游布局。上游涵盖激光雷达、毫米波雷达、摄像头等传感器,以及自动驾驶芯片、域控制器、动力电池等核心零部件。
中游为整车制造与系统集成环节,包括新石器、九识智能等自动驾驶新势力以及加速入局的传统车企。
下游则对接快递物流、商超零售、冷链运输、园区配送等多元应用场景,同时与充电网络(如特来电)、通信服务(如中国移动)、云平台(如华为云)等配套生态深度耦合。这一链条的成熟与协同,为行业从技术验证迈向规模化商业运营奠定了坚实基础。
2025年是中国无人配送车行业具有里程碑意义的一年。全年国内市场交付量约3万台,同比激增逾350%,市场保有量突破3.7万台,覆盖全国超过300座城市,100多个城市开放了路权。
行业正式跨越规模化门槛,从能不能用的技术验证阶段,迈入能不能赚钱的商业化大考。
进入2026年,行业热度持续攀升。第一季度出货量已近万台,市场保有量达到4.7万台。多家研究机构预测,2026年全年新增量有望达到6.8万至10万台,累计出货量将攀升至15万台。
资本市场的信心同样高涨——2025年无人配送车赛道融资总额近百亿元,占历年累计融资额的65%以上,资金明显向头部企业集中,两家头部企业融资额合计占比超过70%。
从应用场景分布来看,70%的无人配送车集中在城市配送场景,快递业和批发零售业是两大核心应用领域,分别占据约59%和27%的应用份额。
2025年我国快递业务收入已达1.5万亿元,即时配送需求随线上零售额提升持续增长,为无人配送车提供了广阔的需求腹地。
当前国内无人配送行业已形成三类较为成熟的商业模式,分别适配不同客户的差异化需求。
整车销售模式分为两种主流形式:一种是整车软硬件一次性打包销售,另一种是裸车销售搭配L4级自动驾驶系统订阅服务。
行业主流中型无人配送车裸车定价集中在8万元上下,系统订阅费用多为每月近2000元。这种拆分模式降低了客户的初期投入门槛,也为厂商带来持续性营收。
整车租赁模式采用以租代售、按月付费的形式,是当前行业接受度最高的模式。这种轻资产运营方案尤其适配中小型物流企业和区域配送商的需求,行业预测未来租赁模式在市场中的占比将达到50%,成为最主流的商业合作形式。
运力服务模式(TaaS/RaaS) 则代表了行业商业模式的演进方向。企业自身持有并运营车队,直接为客户提供按需即时配送服务,客户按货物运输里程或订单付费,无需承担车辆资产成本。
正如新石器无人车创始人余恩源所言,无人配送车的商业模式未来将由卖车转向提供运力服务。
华鼎冷链科技在郑州率先上线无人车承运模式,将自身业务订单与SaaS系统开放给专业无人车承运商,跑出了一条可持续、可复制的市场化路径。
市场呈现初步集中态势。2025年,前两家企业合计占据约84%的市场份额,行业竞争已从技术比拼转向规模化交付与运营能力的全面较量。
值得关注的是,传统车企正凭借深厚的制造底蕴与供应链整合能力深度介入这一赛道。这不仅推动了无人物流车从小批量定制向规模化量产的质变,更促使其回归车的制造与运营本质。
与此同时,中国无人配送车依托国内完善的供应链和制造业优势,硬件成本已控制在较低水平,在全球市场形成了显著的竞争壁垒。
新石器无人车已覆盖近20个国家,正以生态出海的方式,将充电、通信、云平台、电池等完整配套体系一并推向海外。
政策层面是支撑行业快速发展的重要力量。全国已有超过100个城市发布智能网联汽车试点细则或无人车专项政策,2025年政策发布最为密集,占比超过已发布政策总量的50%。
2024年工业和信息化部等五部门启动车路云一体化应用试点以来,全国已有郑州等超过50个城市出台相关试点政策,20个城市入选国家级试点,2026年正是试点收官之年。
地方政策不仅覆盖面广,还注重量化目标,多地明确了未来无人配送车的部署数量,同时对车辆规格、保险、安全员配置、行驶要求等作出详细规定,并推出牌照管理、异地互认等举措,为行业规范化发展奠定基础。
然而,无人配送车的法律身份、全国统一标准和跨区域路权仍不够清晰,政策红利与制度约束同时存在,这是行业规模化复制面临的核心瓶颈之一。
市场规模方面,行业预计到2030年,无人配送车年产销量有望达到75万至105万台,累计保有量超过200万至350万台,孕育出数百亿乃至千亿级的广阔市场空间。
城市配送每年累计行驶里程最长,无人城配车(RoboVan)有望成为自动驾驶赛道中最大的单体市场。
技术演进方面,端到端自动驾驶技术将持续深化。与Robotaxi通常只需将乘客送至小区门口不同,无人物流车需要开进园区、地库、冷库,实现厘米级精准停靠,对自动驾驶端到端能力的要求更高。
同时,全生命周期成本优化、大规模车队运营稳定性、充换电与停车等配套基础设施完善,将是技术攻关的重点方向。
应用场景方面,快递末端配送是商业化基础最扎实的场景,但增量最快的领域已向冷链运输、即时零售配送、园区港口等非末端场景拓展。冷链无人配送正从技术试跑走向市场化运营,标志着行业应用边界的持续扩展。
产业生态方面,行业将更加注重规模化运营能力、产业生态协同以及与城市体系的深度融合。跨系统数据联通与标准统一将成为关键议题,需要技术企业、物流客户、政策制定者和城市规划方协同推进。
对于投资者而言,应重点关注具备规模化量产能力和成熟运营模型的头部企业,以及在上游核心零部件(如低成本传感器、自动驾驶芯片)和下游运力服务平台中具有差异化优势的标的。
对于企业战略决策者,建议在商业模式上积极拥抱租赁与运力服务模式,在区域拓展上优先布局路权政策明确、物流需求旺盛的核心城市,同时关注出海机遇。
对于市场新人,需清醒认识到行业虽已跨越商业化临界点,但规模不经济陷阱仍然存在——全国性复制仍面临制度碎片化的硬约束,进入时机的选择与资源聚焦策略至关重要。
中研普华产业研究院《2026-2030年中国无人配送车行业全景调研及发展趋势预测研究报告》结论分析认为,中国无人配送车产业已经从早期试点进入商业化加速阶段。政策放路权、资本投头部、技术降成本、物流场景给需求——四股力量共同推动行业进入能上路、能交付、能降本、能复制的新阶段。
2026年至2030年,将是这一千亿级蓝海从拐点走向纵深的黄金窗口期。谁能在这场结构性变革中率先跑通规模化盈利模型,谁就有机会成为城市物流新基础设施的定义者。
本文所引用的数据和信息均来源于公开可获取的行业报告、新闻报道及研究机构分析,仅供参考,不构成任何投资建议或商业决策依据。文中涉及的市场预测与趋势判断基于当前已知信息,实际发展可能受政策变化、技术突破、市场竞争等多重因素影响而与预期产生偏差。
作者不对因使用本文信息而导致的任何直接或间接损失承担责任。投资者和相关从业者在做出决策前,应结合自身情况进行独立判断,并咨询专业顾问。
3000+细分行业研究报告500+专家研究员决策智囊库1000000+行业数据洞察市场365+全球热点每日决策内参
 当前位置:
 公司介绍

 友情链接: